“No, this article is not about the late 1950s television series Adventures in Paradise but it does involve the South Seas.
History does not repeat itself: people just keep forgetting it. No matter how many stock market bubbles there have been, or will be, investors and their advisers always treat the current one as permanent, sometimes even calling it a new era. In the meantime, others, myself included, have abandoned all hope of people permanently remembering the lessons of history.
Casting my mind back to the Dow Jones index and thinking about the crop of explanations that were used to justify its rise caused me to reflect on what is probably the world's most infamous stock market bubble. In fact, it was this particular explosion in share prices that gave us the word bubble to describe the phenomenon. No, I am not referring to the 1920s, I am referring to the market collapse of 1720. […]”
Gerard Jackson
BrookesNews.Com
Monday 21 April 2003
“Financial markets are particularly susceptible to manias, panics and crashes, where asset prices rise to extraordinary heights only for confidence and greed to turn to fear and despair, sending the market into freefall.
Many of the classic stories of market mayhem are told in Charles Mackay's Extraordinary Popular Delusions and the Madness of Crowds, written in the 1840s. This study of crowd psychology and mass mania through the ages includes accounts of numerous market scams, madnesses and deceptions, notably the Mississippi Scheme that swept France in 1720; the South Sea Bubble that ruined thousands in England at the same time; and the Dutch tulipmania, when fortunes were made and lost on single tulip bulbs.
More recent histories of these extraordinary events include Martin Fridson's It Was a Very Good Year and Manias, Panics and Crashes by economist Charles Kindleberger. Kindleberger argues that there is a consistent pattern to financial manias and panics - quite apart from the ebb and flow of the business cycle - which can be controlled or moderated. He spells out the stages of the credit cycle of boom and bust:
-The upswing usually starts with an opportunity - new markets, new technologies or some dramatic political change - and investors looking for good returns
-It proceeds through the euphoria of rising prices, particularly of assets, while an expansion of credit inflates the bubble
-In the manic phase, investors scramble to get out of money and into illiquid things such as stocks, commodities, real estate or tulip bulbs: 'a larger and larger group of people seeks to become rich without a real understanding of the processes involved'
-Ultimately, the markets stop rising and people who have borrowed heavily find themselves overstretched. This is 'distress', which generates unexpected failures, followed by 'revulsion' or 'discredit'
-The final phase is a self-feeding panic, where the bubble bursts. People of wealth and credit scramble to unload whatever they have bought at greater and greater losses, and cash becomes king.”
Excerto de um artigo que inclui uma entrevista a Marc Fabber (Feveiro de 99)
Os ciclos nos mercados repetem-se vezes sem conta, mesmo estes fenómenos por todos conhecido como Bolhas. As consequências, em todos os períodos anteriores, desde a Tulip mania (século XVII), passando pela South Sea Bubble (1711 - Setembro 1720), pelo Mississippi Scheme (século XVIII) ou ainda a Railway mania, o frenesim especulativo que ocorre em Londres (1840s), são idênticas:
Quedas fortíssimas que atingem, em todos os casos conhecidos, preços anteriores (inferiores) ao começo da especulação...
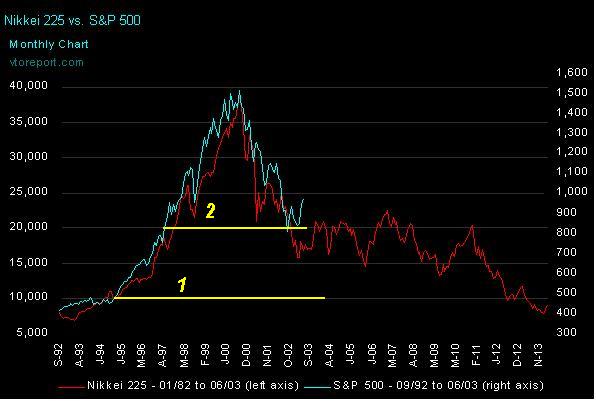
Mesmo num exemplo mais recente, o Japonês, a correcção da subida já foi quase total...
Curiosamente, os intervenientes no mercado proclamam o começo de um novo Bull Market, sem a correcção da dot.com mania ter atingido os níveis habituais, os níveis que a história nos ensinou...
As condições sociais e económicas não são semelhantes ao período vivido na Holanda no séc.XVII, mas também já não o eram em Londres 200 anos depois, e muito menos em Wall Street em 1929.
Mas o comportamento do preço foi sempre o mesmo, em todos os casos, até à limpeza total de todos os excessos cometidos (Podemos inclusivé encontrar paralelismos entre o funcionamento da banca nessas épocas e o das nossas instituições financeiras – principalmente em relação ao crédito).
Não quero com esta introdução afirmar categoricamente que os mercados vão despencar em breve, por forma a atingir valores de acordo com os outros períodos referidos, muitos foram os visionários falidos que de 1996 a 1999 previram o fim da bolha tecnológica, e ainda viram nesse último ano o NASDAQ dobrar até ao pico de Março do ano seguinte.
Quero apenas alertar para uma possibilidade que embora todos reconheçam como ínfima, é hoje em dia maior do quem em qualquer outro período dos últimos anos.
A possibilidade de essa correcção ser muito rápida...
Termino esta introdução, já longa, relembrando o gráfico do Nikkei e fazendo-o acompanhar do nosso conhecido S&P. Onde começa a bolha? Em 1 ou em 2?
Bull ou Bear ?
Sejamos claros, neste momento e olhando apenas tecnicamente para a big picture, o preço está em bull mode. Uma definição técnica de up ou down trend tem ser simples e originar poucas chicotadas. A que uso, é bastante razoável e requer duas médias móveis. Quando a média móvel de 50 dias exponencial está acima da de 200, estamos em uptrend, é o caso do S&P. Estas duas médias não costumam ter muitas intersecções, pelo menos é o que nos diz o histórico.
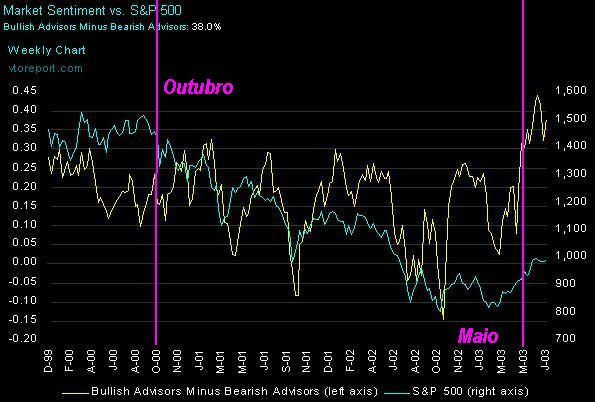
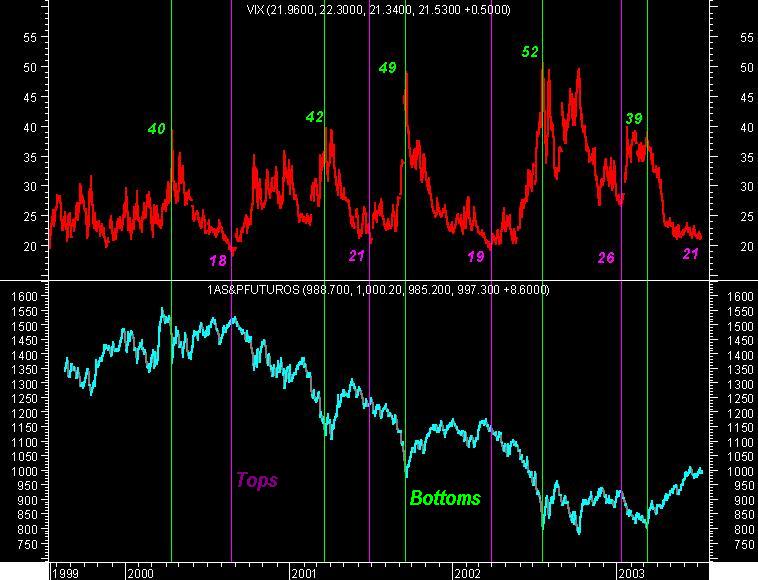
Como sabemos, os movimentos counter-trend podem ser violentos, e têm normalmente origem em extremos de sentimento. Esta é para mim a razão principal para a força deste rebound.
No entanto, e mesmo que estejamos definitivamente fora de perigo, um movimento correctivo forte estará para começar. Mesmo que esse swing confirme a uptrend, a sua ocorrência é o mais provável de acontecer.
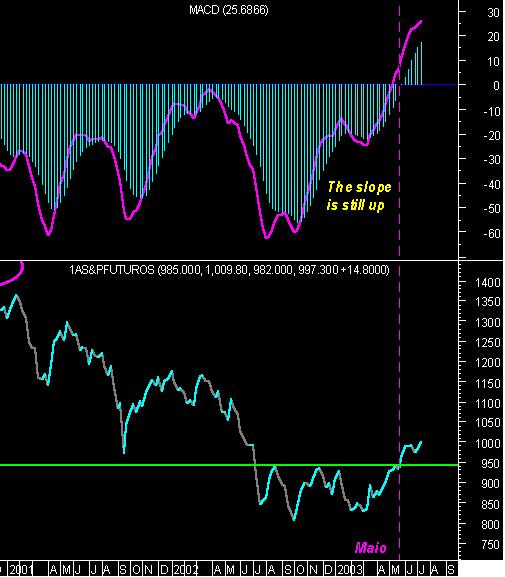
Temos presenciado uma das maiores subidas dos últimos anos. Verificámos que desde Maio deste ano, pelo menos a minha definição técnica de Bear Market foi posta de parte, não só pelas médias móveis, mas também pela quebra em alta de uma consolidação com mais de 8 meses. O slope tem corroborado essa tese.
Os sinais de compra mais fiáveis que nos são oferecidos pelo MACD semanal, aparecem quando está muito abaixo da linha de água. O inverso para os de venda.
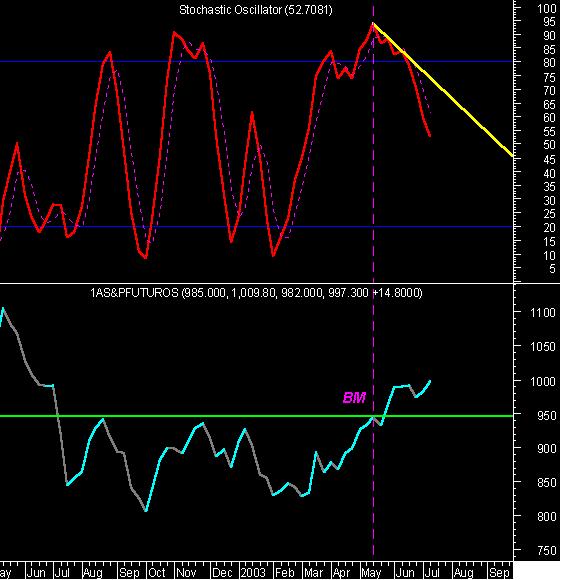
Visível mais uma vez o momento crucial de Maio.
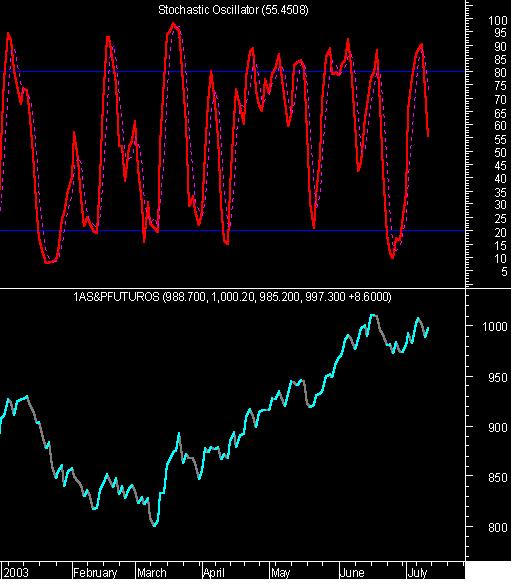
Mas nem todos os indicadores contam o mesmo conto. Os dois outros indicadores oscilatórios semanais que utilizo, que completam a pintura do momento, estão divididos. O RSI próximo da zona onde costuma inverter e o Stochastic, em divergência bearish com o preço há algumas semanas, deu um sinal de venda – reparem o que nos diz o stochastic sobre a quebra em alta da consolidação (BM)...
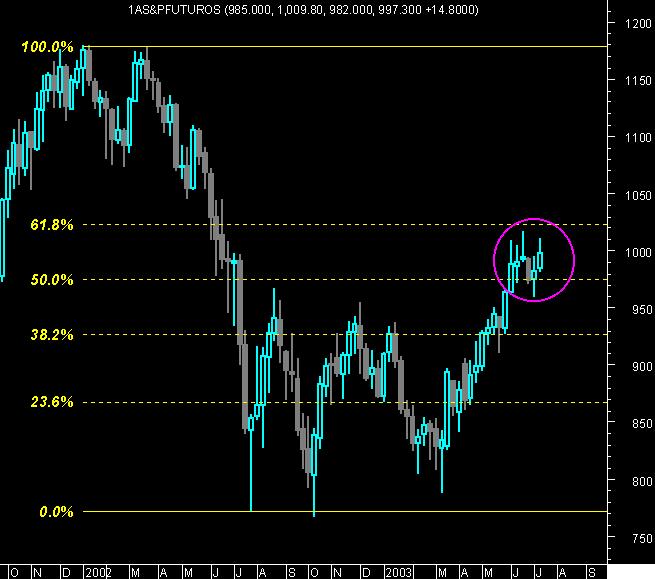
A maior subida antes da que vivemos neste momento, acabou com uma correcção de 61.8% da queda que a precedeu. E agora, em que zona estamos?
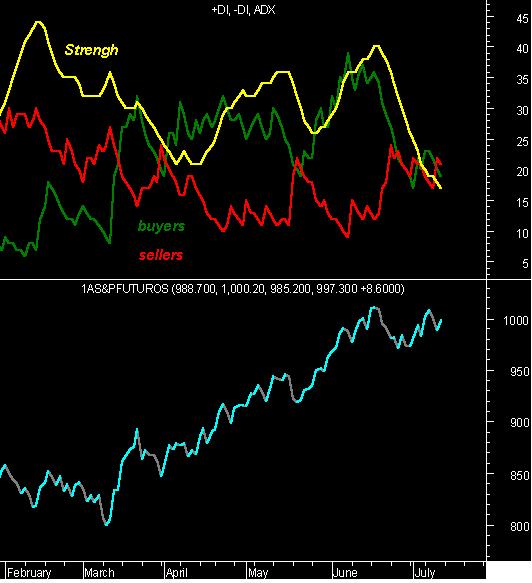
Temos neste momento duas possibilidades, o mercado retoma o seu regime tendencial (que pode ser ou não no sentido do anterior movimento), ou entra num regime oscilatório. Essa passagem vamos tentar antecipá-la pelo ADX, que neste momento, depois de uma queda forte, está mais inclinado para a segunda hipótese.
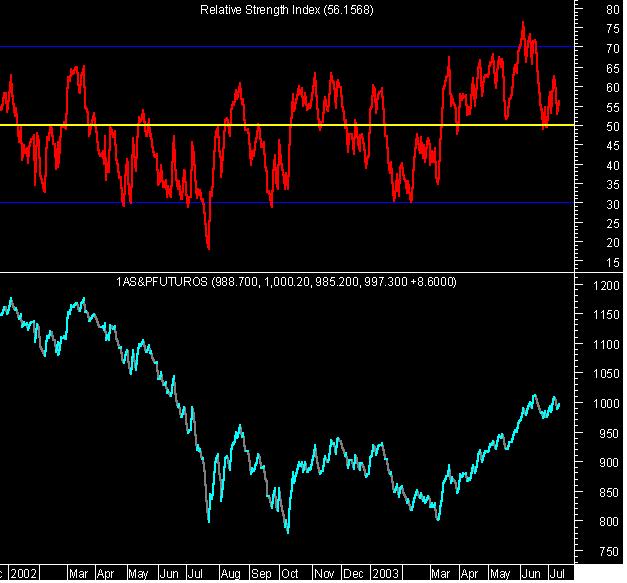
Se pelo menos por agora, entrámos numa lateralização, os oscilatórios guiar-nos-ão com maior fiabilidade. Atenção em primeiro lugar ao RSI, próximo do importante nível dos 50, a quebra desta zona costuma implicar quedas superiores a 7%.
O Stochastic, em sintonia com o semanal (não é muito frequente, reforçando a ideia do anterior), deu um sinal de venda.
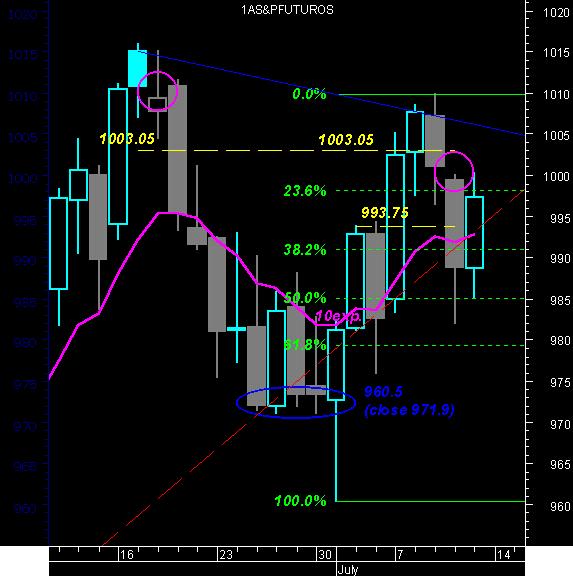
Por fim, vejamos os níveis de referência para a próxima semana.
"The point at which a competitor is pursuing the best possible strategy, given the strategies of the other participants" - John F. Nash
O Clubeinvest.com informa que nenhuma da informação
aqui facultada deverá ser entendida como conselho ou recomendação
de qualquer tipo de transacção ou investimento.