«Tenho dois problemas em levantar a questão/teoria presente neste artigo. O primeiro é que sei que será difícil aceitá-la sem uma explicação e defesa inequívocas. O segundo é que não me parece que consiga dar esse tipo de explicação e defesa.
Ainda assim, vou tentar, certamente não serei preso por isso :-)
1. O que move o mercado?
É incrível mas muitas vezes perdemos a noção daquilo que é mais básico, como a resposta a esta simples questão. «O que move o mercado?» Será a macroEconomia? Será a análise técnica? Serão os lucros das empresas? Será a estabilidade política e acção governativa? Será tudo isto e mais alguma coisa?
Não, nada disso, nenhum destes factores move os preços.
A única coisa que pode alterar a cotação de uma acção é uma decisão de um trader ou investidor. São as nossas decisões de compra e venda é que mexem os preços, não as nossas motivações, essas não interessam minimamente e não alteram os preços. Bem que podem sair excelentes notícias, se poucos ou ninguém comprar, o mercado não sobe só porque as notícias foram boas. O mercado só sobe se a procura for superior à oferta, se o potencial de «money in» for superior ao potencial de «money out», isto é, se existir mais capital de fora e disposto a entrar no mercado do que capital dentro do mercado e com necessidade ou vontade de sair.
Correlação de forças
Como vimos apenas as decisões dos agentes do mercado podem alterar os preços. O que é que esses agentes (traders, investidores, fundos, etc) precisam para decidir e agir? Precisam de um de dois activos: dinheiro ou acções. Pode trocar-se dinheiro por acções ou acções por dinheiro e estas são as alternativas que se colocam aos agentes do mercado accionista => deter dinheiro ou deter acções.
Defino o dinheiro dos agentes do mercado accionista como «money out» e defino as acções que esses agentes detém como «money in».
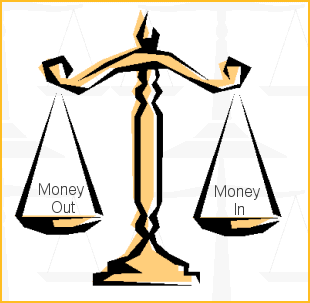
De um lado da balança temos o «money out», que é o capital disponível ou potencial para comprar acções. No outro prato da balança temos o «money in» que é o capital que está dentro do mercado, que existe sob a forma de acções.
Não á fácil medir estas grandezas, diria mesmo que é impossível saber ao certo quais os montantes que estão de cada lado da balança. Mas sabemos algumas coisas que considero importantes:
1) O «money» ou está «out» ou está «in», não pode estar nos dois pratos da balança ao mesmo tempo.
2) Estando «out» só pode vir a estar «in» e vice-versa.
3) São os movimentos de um lado para o outro da balança que movem as cotações.
4) Podemos identificar quais são os factores que fazem com que mais «money in» fique «out» e quais são os factores que fazem com que mais «money out» fique «in».
Agora é tudo uma questão de potencial... considero que quanto mais «money» estiver «in» menos potencial existe para mais capital entrar no mercado e mais potencial existe para o capital sair do mercado. Isto é, quanto mais pessoas detiverem acções ao invés de dinheiro, mais perigoso o mercado está, pois o potencial comprador é cada vez mais baixo face ao potencial vendedor. Na outra face da mesma moeda, se poucos detivérem acções e muitos tivérem dinheiro, é evidente que o potencial de «money in» está alto e o potencial de «money out» está baixo, o que é favorável à subida das cotações.
Como não conseguimos identificar as grandezas que estão por detrás dos pratos da balança (poderíamos desmembrar o «money out» em várias categorias, e tentar fazer um cálculo aproximado, mas seria sempre uma tarefa gigantesca e não actualizada para um time frame curto), eu uso alguns «truques» para uma análise acertada, ou pelo menos para mais um indicador a juntar a muitos outros que podem e devem ser utilizados.
Vou tentar resumir isto para simplificar:
1) O que é bull?
É bull que o potencial de «money in» seja muito superior ao potencial de «money out». O que é preciso para isso? Que haja muito «money out» (disponível para ficar «in») e pouco «money in» (disponível para ficar «out»).
2) O que é bear?
É obviamente o contrário da situação anterior. É bear que o potencial de «money in» seja baixo, enquanto o potencial de «money out» é elevado. O que faz com que ocorra esta situação? A maioria do capital estar «in».
Percebida esta situação, e reconhecida a incapacidade de medir as duas grandezas, resta-nos «imaginar» como elas estarão a cada momento, de forma a termos um indicador de análise. Como poderemos imaginar isto? Colocando-nos na mente da maioria dos agentes do mercado, pensando como pensa o público...
3. Factores de evolução do mercado (mente do público)
O público não considera o mais básico que há para considerar, e por isso muitas vezes vive confuso e errado no mercado... pensa que o mercado se move devido às notícias, sejam estas macroeconómicas, de resultados das empresas, de governação e estabilidade, etc. Para o público, que pensa que o mercado sobe devido às boas notícias, é óbvio comprar nessas boas notícias, pois é isso que na sua opinião move o mercado para cima. Esquecem-se que afinal é o tal potencial de money in e money out, que é o facto de deterem capital ou acções, que efectivamente movimentam os preços (a única coisa que movimenta os preços). Desta forma é incompreensível para o público que o mercado por vezes desça quando saem boas notícias, uma vez que são essas boas notícias que em princípio impulsionariam o mercado para cima.
O problema é que as notícias podem ser excelentes, excepcionais, que se não houver potencial de money in o mercado cai, independentemente das notícias. Inversamente, as notícias podem ser estrondosamente más e o mercado não descer e até subir, pois o potencial de money out já é diminuto face ao potencial de money in...
É preciso então procurar extremos nas notícias e nas opiniões, para encontrar divergências entre notícias e cotações, para se chegar à conclusão do estado de coisas em relação ao potencial de money in e money out.
Estando na mente do público (identifico as suas ideias em cada momento pelo que é escrito e dito nos mass media) sabemos que um PIB acima do esperado, como aconteceu na 6ª feira nos EUA, é considerado Bull. Isso fará com que mais money out entre para o mercado, logo diminuindo o potencial de money in, logo, no final de contas, é mais uma acha para a fogueira do Bear. Tudo o que convença as pessoas a trocarem dinheiro por acções é Bear, uma vez que diminui o potencial de money in. Tudo o que convence o público a vender as acções que detém é na realidade bull, pois aumenta o potencial de money in ao mesmo tempo que diminui o potencial de money out.
Bolas, o dinheiro estando fora serve para entrar, logo é Bull, o dinheiro estando dentro serve para sair logo é considerado Bear. Desta forma, boas notícias vão alimentando a subida mas ao mesmo tempo enfraquecendo o mercado em termos do seu potencial... más notícias vão alimentando a descida, mas enquanto isso acontece o potencial de descida está a diminuir. O público vai atirando dardos erradamente de acordo com as notícias, pois ganha cada vez mais confiança quanto melhores forem as notícias (ao contrário do que deveria fazer) e vai entrando em desespero conforme forem sendo divulgadas más notícias.
Paradoxalmente e para o observador atento à perspectiva histórica dos mercados, nos fundos as notícias são sempre péssimas e nos topos de mercado as notícias são sempre excelentes... (obviamente para o Trader experiente, mas não para a maioria).
4. Teoria da Opinião Contrária (mente do Trader).
O trader ou investidor experiente sabe que a vasta maioria das pessoas acaba por perder dinheiro no mercado de acções (e essa percentagem é ainda mais devastadora para quem está nos Futuros). A maioria faz o óbvio, e obviamente perde, come on, se fosse só ler as notícias e responder em conformidade toda a gente no mercado estava rica, já não precisaria de trabalhar, seria só ler os jornais e ver a fortuna a crescer :-)
O que é que eu procuro em termos deste tipo de análise? Procuro consensos e divergências. Procuro evoluções diferentes entre o que o público pensa e aquilo que o mercado efectivamente faz, daí fazendo a tal «imaginação» da relação de forças dada pelo potencial de «money in» e «money out».
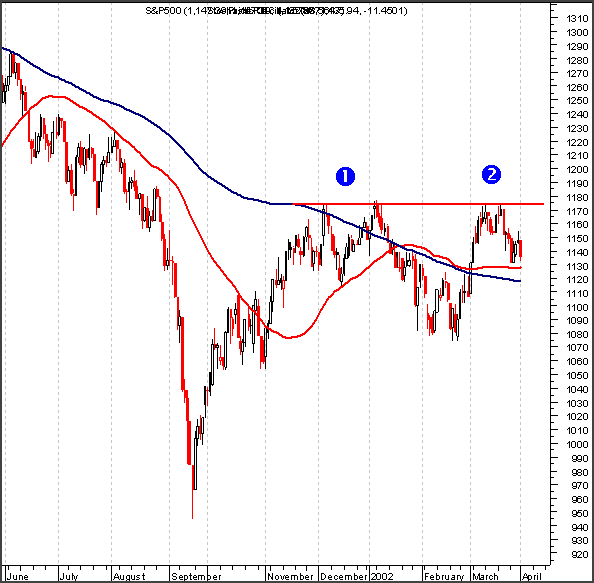
Penso que com um exemplo prático talvez se perceba melhor esta questão... reparem no seguinte gráfico:
Reparem nos pontos 1 e 2 assinalados no gráfico, mais ou menos no mesmo valor do índice mas em tempos diferentes, o 1 em Dezembro 2001 e o 2 em Março de 2002. Pensemos agora em termos de notícias divulgadas na comunicação social, coloquemo-nos na mente do público, não olhando para o gráfico: «O Mundo em termos económicos e de perspectivas estava melhor ou pior em Março de 2002 face a Dezembro de 2001?» Em Dezembro de 2001 ainda se falava muito em recessão, na descida da confiança dos consumidores e do próprio Consumo, na Guerra, no terrorismo internacional, no aumento do desemprego. Agora, em Março de 2002, os jornais, televisão e artigos falam de uma recuperação económica que poderá ser bastante forte, os consumidores estão novamente optimistas, mesmo o sector indutrial voltou a crescer, o desemprego baixou moderadamente, o PIB cresceu, soube-se na 6ª, 1,7% no 4º trimestre, muito acima das estimativas e perspectivas de crescimento que se poderiam estimar em Dezembro. O FMI diz que esta foi a recessão mais curta da História dos EUA e que já acabou, dando-se agora lugar à recuperação económica... por todo o mundo são revistas em alta as perspectivas de crescimento económico. Em Dezembro não era nada assim, penso que todos concordarão comigo quando afirmo que «o Mundo em termos económicos e de perspectivas está agora, em Março de 2002, bastante melhor do que estava em Dezembro de 2001».
Só que... o ponto 2 não está acima do ponto 1 ! O mercado não corrobora esta visão por parte do público. Porquê? Porque não são as notícias que movem o mercado, porque é o potencial de money in e money out que o move, e esse potencial deteriorou-se de Dezembro de 2001 para Março de 2002. De facto, apesar das notícias serem agora melhores, ou por causa disso mesmo, o mercado está agora bastante mais Bear do que estava em Dezembro, uma vez que o público potencial comprador já comprou na sua maioria, senão como se explicaria que o mercado não tenha subido acima do ponto 1 com estas «excelentes» notícias?
Bem, um exemplo não faz a regra, mas penso que deu para perceber o mecanismo do raciocínio, é preciso que as cotações acompanhem a noção geral das notícias, senão algo está mal, e esse mal pode ser o potencial de money in e money out, afinal o único factor impulsionador das cotações.
O Clubeinvest.com informa que nenhuma da informação
aqui facultada deverá ser entendida como conselho ou recomendação
de qualquer tipo de transacção ou investimento.